夏普比率越高越好吗?三个致命盲区
在量化圈和基金评估里,夏普比率(Sharpe Ratio)几乎是一块免检金牌。很多人看回测报告的第一眼,就是去找那个数字:夏普过 1.5 算及格,过 2.0 算优秀,要是能做到 3.0 以上,简直恨不得立刻砸锅卖铁满仓跟进。
但如果把下面这两份策略摆在你面前(假设无风险利率 $R_f = 2%$),你到底会把真金白银投给谁?
| 策略 | 年化收益 | 年化波动 | 夏普比率 | 最大回撤 |
|---|---|---|---|---|
| A | 8% | 4% | 1.5 | -8% |
| B | 20% | 15% | 1.2 | -35% |
如果只按夏普比率排序,策略 A 显然胜出;但如果你的目标是十年翻五倍、且能坦然承受三成以上的净值回撤,策略 A 那 8% 的年化收益只会让你觉得温吞如水。反过来,如果你管理的是一笔一年后就要买房或兑付的资金,策略 B 高达 35% 的回撤一旦在半途兑现,账面上的“高收益”对你而言就是一场灾难。
这就是为什么我们不能简单地说“夏普比率越高,策略就越好”。它精准地回答了“每一单位总波动换来了多少超额收益”,却对另外三个生死攸关的问题保持沉默:这种收益是怎么来的、最惨的时候会亏多少,以及你的资金到底拿不拿得住。
/01 波动不等于风险,长期持有也消解不了回撤
回到夏普比率的定义式:
$$ Sharpe=\frac{E(R_p)-R_f}{\sigma_p} $$
其中 $E(R_p)$ 是策略的平均收益率,$R_f$ 是无风险利率,$\sigma_p$ 是收益率的标准差。它本质上是一个“性价比”指标:分母是总波动,分子是超额收益。它适合在两个投资期限、交易成本、杠杆水平和样本周期完全一致的策略之间做第一轮初筛,却绝不能直接等同于策略的综合评分。
很多人看到策略 B 年化收益高达 20%、夏普只有 1.2,会自然产生一个念头:既然波动只是暂时的,只要我拉长周期长期持有,是不是就能无视低夏普和高波动,稳稳拿到 20% 的高收益?
很遗憾,长期持有并不会自动抹平风险,反而可能把风险暴露得更彻底。
首先,期末财富的不确定性是随时间放大的。虽然拉长持有期后,“年化平均收益率”的标准差会按 $1/\sqrt{T}$ 收敛,但投资者真正在乎的是期末账户里到底有多少真金白银。若各期收益近似独立,累计总收益(或对数终端财富)的标准差其实是按照时间的平方根增长的:
$$ \sigma_T \approx \sigma_1\sqrt{T} $$
持有时间越长,最终财富落点的扇形开口就越宽,风险从来没有凭空消失。
其次,夏普比率掩盖了净值的“路径风险”。两个策略完全可以拥有一模一样的年化收益和夏普比率,但其中一个把小幅亏损均匀分散在每个月,另一个却在某一年里遭遇连续十个月的单边阴跌。这就是为什么**最大回撤(Maximum Drawdown)**永远无法被夏普比率替代——它回答的是“从历史最高点到随后的最低点,账户曾经最多亏掉百分之几”。
回测曲线上的“长期持有”之所以显得轻松,是因为代码默认投资人是一个没有情绪、没有现金流压力的机器人。而在真实世界里,长达两三年不回本的回撤期,足以让绝大多数人在黎明前因为心理崩溃、家庭急用钱或保证金追缴而割肉离场。一个理论上年化 20%、实际上在回撤 35% 时被你哭着砍掉的策略,最终留给你的只有实打实的亏损。
因此,对于趋势跟踪、CTA 等天然带有明显回撤周期的策略,实务中往往会同时引入 Calmar 比率,直接用年化收益除以最大回撤的绝对值:
$$ Calmar=\frac{Annual\ Return}{|Max\ Drawdown|} $$
用“每承受一单位极值回撤能换来多少年化收益”来审视策略,往往比单纯看夏普更贴近普通人的体感痛点。
/02 把暴涨当风险,却对“黑天鹅”视而不见
即便只在统计层面打量,夏普比率分母里的那个 $\sigma_p$(标准差),也藏着两个巨大的先天盲区。
第一个盲区,是它把“暴涨”和“暴跌”一视同仁地当成了风险。
在标准差的数学公式里,某个月突然大赚 $+15%$,和另一个月暴跌 $-15%$,对放大偏离均值的贡献是一模一样的。也就是说,如果一个策略平时稳步上涨,偶尔出现几次向上脉冲式的暴赚,它的波动率 $\sigma_p$ 反而会被显著推高,进而拉低夏普比率。
但地球上没有哪个投资者会嫌弃自己的账户“涨得太猛”。我们真正恐惧的是下跌带来的本金折损与强平压力。为了修正这种拧巴,金融工程中引入了 Sortino 比率——只拿低于目标收益率($R_T$,通常取 $R_f$ 或 $0$)的“下行波动率”作为分母:
$$ Sortino=\frac{E(R_p)-R_T}{\sigma_{\text{downside}}} $$
剥离了向上波动的“惩罚”之后,Sortino 衡量的是“每承担一单位下行风险换来了多少超额收益”,显然比标准夏普更契合“我不介意向上颠簸,但绝不能接受向下深跌”的真实偏好。
第二个更致命的盲区,是夏普比率对“平时小赚、极端行情大亏”的尾部风险几乎失明。
想象这样一个策略:它在整整 99 个月里,每个月都雷打不动地稳赚 $1%$;唯独到了第 100 个月,市场突发流动性危机,它单月暴跌 $30%$。如果一份回测报告恰好只截取了前 99 个月,你会看到一条教科书般完美的 45 度角净值曲线——波动率趋近于零、最大回撤微乎其微、夏普比率高到突破天际;哪怕把第 100 个月 $-30%$ 的崩盘包含进样本,算出来的整体年化夏普依然接近 $0.8$,但账户其实已经经历了一次足以触及清盘线的毁灭性打击。
这绝不是纸面上的数字游戏,而是金融史上反复重演的血泪剧本。1998 年倒闭的长期资本管理公司(LTCM),以及 2018 年 2 月美股“波动率末日”(Volmageddon)中一夜归零的做空波动率产品 XIV,在崩盘前的数年里都顶着令华尔街艳羡的超高夏普光环。
这类策略广泛存在于卖出虚值期权、做空波动率、赚取高息信用利差或非对称流动性提供之中。人们常把它们比作“在压路机前捡硬币”——收益分布天然带有极强的**负偏度(Negative Skewness)与厚尾(Fat Tails)**特征:99% 的日子里稳稳收取小额保险费,1% 的极端行情里把前几年攒下的本利一次性赔光。
标准夏普比率只用到了收益分布的一阶矩(均值)和二阶矩(方差),它根本无法识别高阶矩里的尾部炸弹。如果一个策略的超高夏普仅仅是因为“样本期里恰好还没等到那一次黑天鹅”,把身家性命交到它手里,无异于抱薪救火。
/03 杠杆刷不高夏普,参数却能“刷”出假夏普
聊到夏普比率,实战中还有两个经常被问到的迷思:一是能不能靠加杠杆或改资金规模把夏普“刷”上去?二是回测里动辄 2.0 以上的夏普到底有多大水分?
先看杠杆。在最纯粹的教科书世界里,假设你能以无风险利率 $R_f$ 自由借贷,没有手续费、没有滑点、也没有强平线,那么给策略加上 $\lambda$ 倍杠杆后,组合的收益率就是 $R_{\text{levered}} = R_f + \lambda(R_p - R_f)$。此时分子的超额收益和分母的波动率会被严格同比例放大 $\lambda$ 倍:
$$ Sharpe(\lambda)= \frac{\lambda\big(E(R_p)-R_f\big)}{\lambda\sigma_p}
\frac{E(R_p)-R_f}{\sigma_p} $$
分子分母的 $\lambda$ 直接约掉——在无摩擦的理想模型里,单纯加减杠杆不会改变夏普比率。
但在真实的交易世界里,加杠杆非但刷不高夏普,反而往往是夏普的“粉碎机”。首先,你借钱的真实融资成本(无论是两融利率、场外互换还是股指期货贴水)几乎总是高于无风险利率 $R_f$,同时翻倍的持仓和换手会招致更重的冲击滑点,这都在直接啃噬分子;更致命的是被动去杠杆(Margin Call)——当行情剧烈波动导致净值回撤时,风控线与保证金追缴会强迫你在最恐慌的地板价砍仓。一旦仓位在底部被物理消灭,哪怕三天后市场暴涨创新高,也已经与你无关了。同理,资金规模本身虽然不在夏普公式里,但一旦资金体量撞上策略的容量天花板,盘口冲击成本就会劣化整条收益率序列,把实盘夏普生生拽下来。
再看第二个问题:回测算出来的夏普比率,统计上真的可靠吗?
很多人忘了,回测得出的夏普比率不是客观真理,而是一个带有抽样误差的样本统计量。这里面藏着量化研发最隐蔽的陷阱——多重检验偏差(Multiple Testing Bias)。
哪怕你用完全随机生成的假行情去跑回测,只要在电脑上遍历 1000 组均线或因子参数,单凭概率也能挑出一条样本内夏普超过 $2.0$ 的“圣杯曲线”。如果只把成百上千次试验里最幸运的那个幸存者端出来展示,这个高夏普本质上只是对历史噪声的过度拟合(这也正是量化名家 Marcos López de Prado 提出“缩水夏普比率 Deflated Sharpe Ratio”来折算试验次数水分的原因)。
此外,日常把日度夏普直接乘以 $\sqrt{252}$ 折算年化夏普的做法,严格依赖“日收益率独立同分布”的前提。如果策略持有的是低流动性资产,或者日收益之间存在正自相关(平滑效应),粗暴乘以 $\sqrt{252}$ 就会大幅高估真实的年化夏普。因此,脱离了样本年限、牛熊周期跨度、真实双边滑点以及样本外(Out-of-Sample)跟踪的孤立高夏普,在实盘面前往往一戳就破。
/04 单打独斗的高夏普,不如低相关的拼图
既然单看夏普、收益或回撤都有局限,当这几个指标打架时,专业机构到底是怎么做取舍的?
在真正的投资组合管理中,决策从来不是在一个一维榜单上挑第一名,而是过一套三层漏斗:
第一层是底线否决。 先看最大回撤、回撤恢复期和尾部压力测试。只要某个策略的历史最大回撤超出了资金属性的承受红线,哪怕它的夏普高达 2.5、年化收益 40%,也必须一票否决——因为拿不住的收益,对账户毫无意义。
第二层是多维对齐。 在所有“拿得住”的候选策略里,把夏普比率(总波动效率)、Sortino 比率(下行波动效率)、Calmar 比率(极值回撤效率)以及信息比率(相对基准的主动超额效率)并排放在一起交叉印证,看清它的高效率究竟来自稳健的盈利,还是来自尚未引爆的尾部风险。
第三层,也是散户与机构最大的分水岭:看组合边际贡献,而不是看单策略排名。
单看一个策略的夏普比率高低,其实并没有多大意义。假设你手里已经有一个夏普 $1.5$ 的沪深 300 股票多头策略,现在面前有两个新策略:一个是夏普同样高达 $1.5$、但与你现有持仓同涨同跌的股票策略;另一个是夏普只有 $0.8$、但与股市几乎零相关的商品期货 CTA 或债券策略。
把那个夏普 $1.5$ 的同向策略加进来,你的组合风险并没有分散,整体夏普几乎原地踏步;但把那个夏普只有 $0.8$ 的低相关策略拼进组合,两条曲线的波峰与波谷相互对冲,整个投资组合的综合夏普反而可能跃升到 $1.8$ 以上。
所以,顶尖的基金经理从来不问“哪个单独的 Alpha 夏普最高”,他们问的是:“这个策略能不能和我的现有持仓形成互补?” 在组合的棋盘上,低相关性、危机时刻的负相关性以及资金容量,远比单兵作战的夏普数字值钱得多。
/05 走出单一指标迷信,搭建完整的评估标尺
我在《量化二十四课》第 21 课“策略回测评估”中,专门用一整节的篇幅把这套评估体系串了起来。之所以不把夏普比率当成唯一答案,是因为任何单一指标都只是盲人摸象的一只手。
在课程的代码实操里,策略评估必须从最底层的每日资产净值与收益率口径对齐开始——简单收益率、对数收益率、累计收益率与年化折算口径一旦混用,后面算出来的一切比率都会失真。在此基础上,我们把七把标尺放进同一个工具箱里协同工作:
- Sharpe Ratio:度量单位总波动下的超额收益效率;
- Sortino Ratio:剥离上涨波动,只盯防下行风险;
- Maximum Drawdown:刻画历史上最惨烈的一次净值回落深度;
- Calmar Ratio:衡量年化收益相对于最大回撤的交换比;
- Omega Ratio:设定目标收益率阈值,把整个收益分布的高阶矩(偏度、峰度)都纳入上行与下行的概率加权比值中;
- Information Ratio:剥离基准收益,专门考核主动管理能力的稳定性;
- Alpha / Beta:拆解策略赚到的钱究竟来自市场贝塔暴露,还是真正的主动阿尔法。
在这门课里,我们还专门引用过一项覆盖 4000 万条随机收益序列的蒙特卡洛实验,用来回答一个极其扎心的实战问题:就算你买到了一个真实夏普比率很高的策略,中途到底还会亏多少?
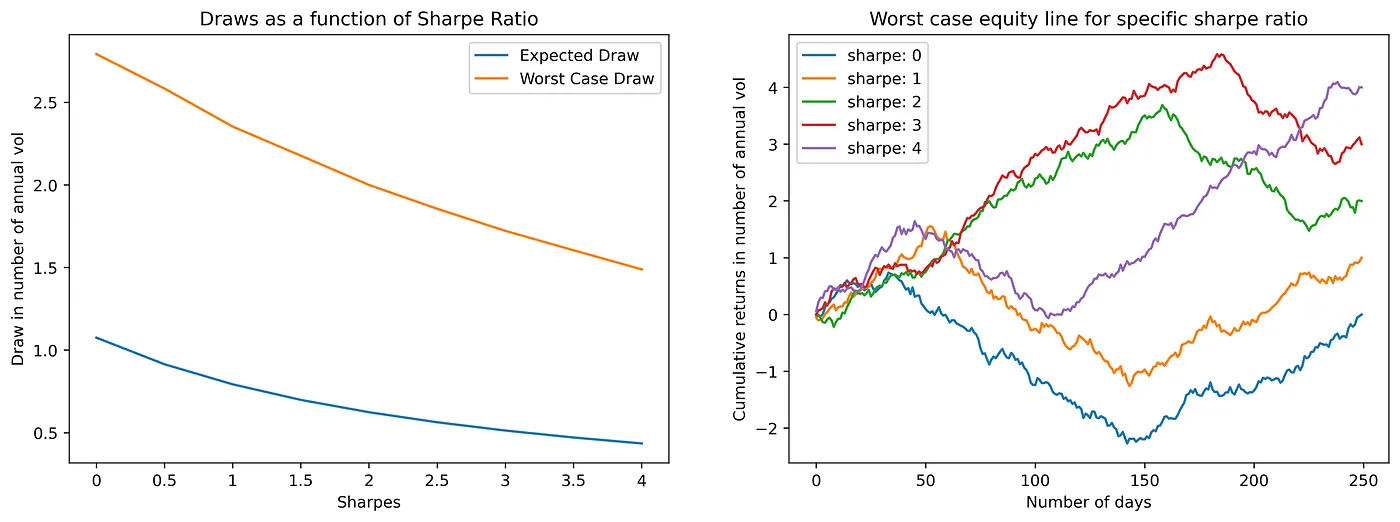
上面左图展示了不同夏普比率下的“期望最大回撤”与“最坏最大回撤”(以年化波动率的倍数度量),右图则是各夏普水平下最倒霉那条净值曲线的实际走势。
为了让数字更符合直觉,我们直接代入一个年化波动率 20% 的典型股票策略(这也是 A 股偏股型基金和沪深 300 指数最常见的波动水平),将原实验的统计结果折算成大家一眼就能看懂的真实账户最大回撤百分比:
| 夏普比率 | 0 | 0.5 | 1.0 | 1.5 | 2.0 | 2.5 | 3.0 | 3.5 | 4.0 |
|---|---|---|---|---|---|---|---|---|---|
| 期望最大回撤 | -21.6% | -18.2% | -15.8% | -14.0% | -12.4% | -11.2% | -10.2% | -9.4% | -8.8% |
| 最坏最大回撤 | -55.8% | -51.6% | -47.0% | -43.6% | -40.0% | -37.2% | -34.4% | -32.0% | -29.8% |
看到这组实打实的回撤百分比,很多对“高夏普”抱有不切实际幻想的人会瞬间清醒:
- 一个真实夏普 1.0 的优秀策略(波动率 20%),正常年份里平均要回撤 15.8%;如果赶上路径不顺,一年内最大回撤可以深达 -47.0%,接近腰斩!
- 哪怕你千挑万选,买到了一个真实夏普高达 2.0 的顶级策略,平时也要承受 12.4% 的平均回撤;而在极端倒霉的随机路径下,它照样能给你砸出一个 -40.0% 的深坑!
- 甚至当夏普达到神乎其神的 4.0 时,平时平均还会回撤 8.8%,点背时依然可能回撤近 30%。
这个实验把夏普比率的边界照得清清楚楚:夏普只能描述“平均意义上的风险交换效率”,却永远无法替你担保,你正在经历的这条具体历史路径不会突然砸出一个 40% 的大坑。
回到文章开头的策略 A(年化 8%、夏普 1.5、回撤 -8%)与策略 B(年化 20%、夏普 1.2、回撤 -35%):现在你应该能给出一个成熟的答案了——既不要因为 A 的夏普高就盲目选 A,也不要因为 B 的收益高就冲动选 B。先拿最大回撤去对齐你的资金期限,再拆解两者收益分布里有没有“压路机前捡硬币”的尾部暗雷,最后看哪块拼图能让你现有的组合变得更稳健。
夏普比率高,只证明在过去那段历史切片里,策略用波动换取收益的效率不错;而真正值得托付身家的好策略,永远是逻辑可解释、极端回撤扛得住、样本外不褪色,并且恰好契合你资金脾气的那一个。
